Anasayfa » Kasko Lastik Patlamasını Karşılar mı? Lastik ve Jant Hasarlarında Sigorta Kapsamı
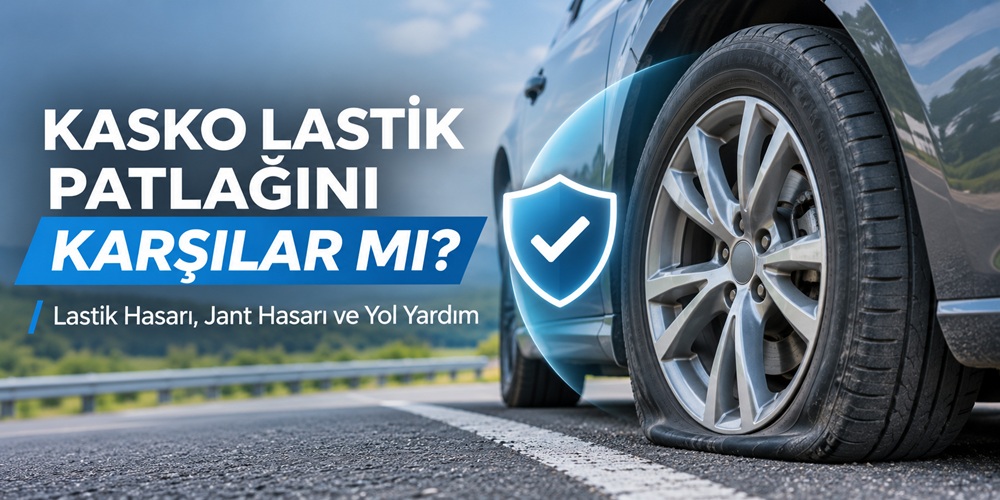
Araç kullanırken karşılaşılabilecek en yaygın sorunlardan biri lastik hasarlarıdır. Yolda ilerlerken lastiğe çivi batması, derin bir çukura girilmesi, kaldırıma çarpılması veya beklenmedik şekilde lastiğin patlaması sürücüler için hem güvenlik riski hem de maddi kayıp oluşturabilir. Özellikle günümüzde büyük jantlı otomobillerin, SUV modellerinin ve elektrikli araçların yaygınlaşmasıyla lastik değişim maliyetleri daha fazla önem kazanmaktadır.
Bu gibi durumlarda araç sahiplerinin en çok merak ettiği soru ise kasko lastik patlamasını karşılar mı? sorusudur. Pek çok sürücü, kasko poliçesi bulunduğunda aracın bütün parçalarının her türlü hasara karşı güvence altında olduğunu düşünür. Ancak lastik hasarlarında sigorta kapsamı, hasarın nedenine ve poliçe şartlarına göre değişebilir.
Kasko sigortası, aracın belirli riskler sonucunda uğrayacağı maddi zararları güvence altına alır. Bununla birlikte lastiğin doğal aşınması, tek başına delinmesi veya herhangi bir kaza olmadan patlaması gibi olaylar her zaman standart teminat kapsamında değerlendirilmez.
Öte yandan trafik kazası sırasında lastiğin parçalanması, jantın kırılması veya araçta başka maddi hasarlarla birlikte lastiğin zarar görmesi durumunda kasko devreye girebilir.
2026 yılında lastik fiyatlarının ve araç onarım maliyetlerinin artması, bu teminatların poliçe seçiminde daha dikkatli incelenmesini gerekli hale getiriyor.
Bu geniş içerikte kasko sigortasının hangi lastik hasarlarını karşıladığını, hangi durumlarda ödeme yapılmadığını, lastik ve jant teminatlarının nasıl çalıştığını, yol yardım hizmetlerini, hasarsızlık indirimi üzerindeki etkileri ve hasar sonrası yapılması gerekenleri ayrıntılı şekilde ele alıyoruz.
Evet, kasko sigortası bazı lastik hasarlarını karşılayabilir. Ancak bu konuda bütün lastik sorunları için geçerli olan tek bir kural bulunmamaktadır.
Lastik hasarının kasko kapsamında değerlendirilmesi için öncelikle zararın nasıl meydana geldiği incelenir. Genel olarak trafik kazası, çarpma, çarpışma veya poliçede güvence altına alınan başka bir olay sonucunda lastiğin zarar görmesi durumunda ödeme yapılabilir.
Buna karşılık lastiğin herhangi bir kazaya karışmadan delinmesi, aşınması veya kendiliğinden patlaması standart kasko poliçesinde kapsam dışında kalabilir.
Örneğin seyir halindeki bir aracın başka bir otomobille çarpışması sonucunda ön lastiği ve jantı zarar görürse, bu hasarlar kazanın bir parçası olarak değerlendirilir. Aracın diğer hasarlarıyla birlikte lastik ve jant onarımı da kasko dosyasına dahil edilebilir.
Ancak araç park halindeyken lastiğin hava kaybetmesi veya yolda çiviye basılması nedeniyle yalnızca lastiğin delinmesi durumunda, sigorta şirketi ek teminat bulunup bulunmadığını kontrol edebilir.
Dolayısıyla önemli olan yalnızca lastiğin patlaması değil, patlamanın hangi olay sonucunda meydana geldiğidir.
Lastik hasarlarının karşılanıp karşılanmayacağı konusunda hasarın oluşma nedeni belirleyicidir.
Lastik hasarı | Kasko kapsamında değerlendirme |
Trafik kazasında lastiğin parçalanması | Genellikle karşılanabilir |
Çarpışma sırasında jantın kırılması | Genellikle karşılanabilir |
Kaldırıma çarpma sonucu lastik ve jant hasarı | Olayın niteliğine ve poliçeye bağlı |
Derin çukura girilmesi sonucu lastik yarılması | Poliçe ve hasar incelemesine bağlı |
Lastiğe çivi veya vida batması | Genellikle standart kapsam dışında |
Lastiğin kendiliğinden patlaması | Genellikle standart kapsam dışında |
Lastiğin eskimesi veya dişlerinin aşınması | Karşılanmaz |
Üçüncü kişinin lastiği kasıtlı kesmesi | Olayın belgelenmesine ve teminata bağlı |
Lastiğin çalınması | Hırsızlık teminatı ve poliçe şartlarına bağlı |
Lastik patlaması nedeniyle çekici ihtiyacı | Asistans teminatına bağlı |
Lastik patlaması sonrası aracın başka yere çarpması | Kaza hasarı kapsamında değerlendirilebilir |
Bu tablo genel bilgilendirme amacı taşımaktadır. Kesin ödeme kararı, poliçenin kapsamı ve sigorta şirketinin hasar incelemesi sonucunda belirlenir.
Seyir halindeyken lastik patlaması, sürücüler açısından oldukça tehlikeli bir durumdur. Özellikle yüksek hızda meydana gelen patlamalar aracın kontrolünü zorlaştırabilir ve trafik kazasına neden olabilir.
Ancak lastiğin patlaması ile patlama sonucunda oluşan araç hasarı ayrı değerlendirilmelidir.
Araç seyir halindeyken lastiğe yabancı bir cisim batması, lastiğin yapısal olarak zarar görmesi veya mevcut aşınma nedeniyle patlama meydana gelmesi durumunda standart kasko poliçesi yeni lastik bedelini karşılamayabilir.
Bunun nedeni, bağımsız lastik hasarlarının çoğu poliçede temel kasko teminatlarından ayrı değerlendirilmesidir.
Bu tür hasarların karşılanabilmesi için poliçede özel lastik teminatı bulunması gerekebilir.
Lastiğin patlaması sonucunda sürücünün direksiyon kontrolünü kaybederek bariyere, duvara veya başka bir araca çarpması durumunda ortaya çıkan hasar farklı değerlendirilir.
Bu durumda aracın kaportasında, tamponunda, süspansiyon sisteminde veya diğer parçalarında oluşan zararlar çarpma ve çarpışma teminatı kapsamında değerlendirilebilir.
Lastik zararının da dosyaya dahil edilip edilmeyeceği olayın oluş şekline ve poliçe hükümlerine bağlıdır.
Bu nedenle lastik patlaması sonrasında meydana gelen kazalarda bütün hasarların birlikte incelenmesi önemlidir.
Sürücülerin günlük kullanımda en sık yaşadığı sorunlardan biri lastiğe çivi veya vida batmasıdır.
Yol üzerinde bulunan metal parçalar, inşaat malzemeleri veya keskin cisimler lastiğin delinmesine neden olabilir.
Çivi batması sonucunda lastik yavaşça hava kaybedebilir veya aniden patlayabilir.
Ancak bu tür hasarlar, başka bir teminatlı olayla bağlantılı değilse standart kasko poliçelerinde genellikle karşılanmaz.
Çünkü lastiğe çivi batması çoğu zaman yalnızca lastiği etkileyen bağımsız bir hasar olarak değerlendirilir.
Bununla birlikte poliçede özel lastik koruma teminatı bulunuyorsa lastik onarımı veya değişimi belirlenen limitler dahilinde karşılanabilir.
Lastiğin onarılıp onarılamayacağı delinmenin bulunduğu bölgeye ve hasarın büyüklüğüne göre değişir.
Sırt bölgesindeki belirli küçük delikler, uzman servis tarafından değerlendirilerek onarılabilir.
Ancak lastiğin yanak kısmındaki hasarlar, büyük yarılmalar veya iç yapısında bozulma oluşan durumlar güvenli onarıma uygun olmayabilir.
Bu nedenle lastik tamiri veya değişimi kararı mutlaka uzman bir lastik servisi tarafından verilmelidir.
Türkiye’de özellikle bozuk asfalt, yol çalışmaları, derin çukurlar ve yüksek kaldırım kenarları lastik ve jant hasarlarının önemli nedenleri arasındadır.
Bir aracın derin çukura girmesi sonucunda lastik yanak kısmından yarılabilir, jant eğilebilir veya süspansiyon sistemi zarar görebilir.
Bu olaylarda hasarın kapsamı önemlidir.
Derin çukura girilmesi sonucunda yalnızca lastikte yarılma meydana gelirse, sigorta şirketi olayın bağımsız lastik hasarı mı yoksa poliçe kapsamında bir çarpma olayı mı olduğunu değerlendirebilir.
Bu nedenle yalnızca lastiğin zarar gördüğü her olayda kasko ödemesi yapılacağını söylemek doğru değildir.
Çukura girilmesi sonucunda jantın eğilmesi, lastiğin parçalanması ve süspansiyon sisteminde hasar oluşması durumunda olay daha kapsamlı bir kaza hasarı olarak incelenebilir.
Sigorta şirketi hasarın ani ve harici bir etki sonucunda oluşup oluşmadığını değerlendirir.
Kasko kapsamına giren bir olay tespit edilirse, ilgili parçaların onarım veya değişim bedelleri teminat kapsamında karşılanabilir.
Bu nedenle derin çukur hasarlarında olay yerinin fotoğraflanması, çukurun konumunun belgelenmesi ve aracın bütün zararlarının tespit edilmesi önemlidir.
Park ederken veya dar bir sokakta manevra yaparken kaldırıma çarpmak, jant ve lastik hasarlarının en yaygın nedenlerinden biridir.
Özellikle düşük profilli lastik kullanılan otomobillerde kaldırıma sert temas sonucunda lastiğin yanak kısmında kesik veya balon oluşabilir.
Aynı olayda jantta eğilme, kırılma veya yüzey hasarı meydana gelebilir.
Kasko sigortası ani ve harici çarpma olaylarını kapsayabildiği için kaldırıma çarpma sonucunda oluşan hasarlar değerlendirilebilir.
Ancak yalnızca lastikte meydana gelen bağımsız hasarların veya kozmetik jant çiziklerinin ödenmesi, poliçedeki özel şartlara bağlıdır.
Örneğin, kaldırıma sürtme nedeniyle jantın yalnızca boyasının çizilmesi ile sert çarpma sonucu jantın kırılması aynı nitelikte hasarlar değildir.
Bu nedenle onarım veya değişim kararı verilmeden önce sigorta şirketiyle iletişime geçilmesi gerekir.
Jant, aracın temel parçalarından biridir ve kasko kapsamında meydana gelen bir kaza sonucunda zarar görmesi halinde teminata dahil edilebilir.
Trafik kazasında jantın kırılması, çarpma sonucunda eğilmesi veya başka bir aracın darbesiyle zarar görmesi bu kapsamda değerlendirilebilecek örneklerdir.
Ancak jant üzerinde oluşan her çizik veya kozmetik deformasyon otomatik olarak karşılanmaz.
Jant hasarlarında şu unsurlar dikkate alınır:
Özellikle araç üzerinde standart fabrika jantları yerine yüksek bedelli özel jantlar bulunuyorsa bu aksesuarların poliçede doğru şekilde belirtilmesi önemlidir.
Araç üreticisinin standart donanımında yer alan lastik ve jantlar, aracın sigortalanan parçaları arasında değerlendirilir.
Ancak sonradan takılan ve standart donanımdan farklı değere sahip özel jantlar veya farklı özelliklerdeki lastikler için ayrıca bildirim yapılması gerekebilir.
Örneğin standart jantları değiştirilerek daha büyük ve yüksek bedelli özel jant takılan bir otomobilde, yeni aksesuarların poliçeye eklenmesi önemlidir.
Aksi halde hasar durumunda sigorta şirketi standart donanım bedelini esas alabilir veya özel parça nedeniyle farklı değerlendirme yapabilir.
Bu nedenle sonradan yapılan jant ve lastik değişikliklerinde sigorta şirketine bilgi verilmesi ve gerekiyorsa poliçeye ek kayıt oluşturulması önerilir.
Kış aylarında kullanılan lastikler de genel olarak aynı sigorta değerlendirmesine tabidir.
Kış lastiğinin çivi nedeniyle delinmesi, doğal aşınmayla zarar görmesi veya tek başına patlaması standart kasko kapsamında olmayabilir.
Ancak trafik kazasında zarar gören kış lastikleri, olayın teminat kapsamında bulunması halinde değerlendirmeye alınabilir.
Kış lastiği kullanımıyla ilgili bir başka önemli nokta da aracın teknik durumudur.
Lastiğin diş derinliği, uygun ölçüde olması, fiziksel durumu ve bulunduğu mevsime uygunluğu güvenli sürüş açısından önemlidir.
Özellikle zorunlu kış lastiği uygulamasına tabi araçlarda mevzuata uygunluk ayrıca değerlendirilmelidir.
Bununla birlikte kış lastiğinin bulunmaması, her kazada kasko tazminatının otomatik olarak reddedileceği anlamına gelmez.
Sigorta şirketi olayın oluş şeklini, poliçe şartlarını ve hasarın nedenlerini birlikte inceler.
Kasko sigortası normal bakım amacıyla yapılan lastik değişimlerini karşılamaz.
Lastiklerin kilometreye bağlı olarak aşınması, diş derinliğinin azalması veya kullanım ömrünün sona ermesi normal bakım gideri olarak değerlendirilir.
Dolayısıyla yalnızca lastikler eskidiği için yeni lastik satın almak standart kasko sigortasının görevi değildir.
Ancak sigorta teminatı kapsamındaki bir trafik kazası sonucunda lastiğin değişmesi gerekiyorsa değişim bedeli hasar dosyasına dahil edilebilir.
Burada sigorta şirketi değişimin gerekli olup olmadığını ve hangi bedelin karşılanacağını poliçe ile hasar incelemesine göre belirler.
Kasko Dört Lastiği Birden Değiştirir mi?
Kaza sonucunda yalnızca bir lastik hasar gördüyse kasko şirketinin otomatik olarak dört lastiğin tamamını değiştirmesi beklenmemelidir.
Ödeme, tespit edilen hasara ve güvenli onarım için gerekli işlemlere göre değerlendirilir.
Özellikle dört tekerlekten çekişli araçlarda lastikler arasındaki aşınma ve çevre farklarının teknik önemi bulunabilir. Ancak bu durum diğer lastiklerin mutlaka sigorta tarafından karşılanacağı anlamına gelmez.
Gerekiyorsa araç üreticisinin teknik önerileri ve servis değerlendirmesi hasar incelemesine sunulmalıdır.
Lastik balonu, lastiğin yanak veya farklı bir bölgesinde iç yapının zarar görmesi sonucunda dışarı doğru şişlik oluşmasıdır.
Bu durum genellikle çukur, kaldırım veya sert bir darbeyle ilişkilidir.
Lastikte balon oluşması ciddi güvenlik riski yaratabilir. Çünkü lastiğin yapısal bütünlüğünün zarar görmüş olması, yüksek hızda patlama riskini artırabilir.
Kasko kapsamında değerlendirme yapılırken balonun hangi nedenle oluştuğu incelenir.
Ani bir çarpma sonucunda oluştuğu belgelenen hasar ile zaman içinde gelişen yapısal bozulma farklı değerlendirilebilir.
Bu nedenle balon oluşan lastikle araç kullanmaya devam etmek yerine güvenli şekilde durmak ve uzman servis desteği almak önemlidir.
Park halindeki bir aracın lastiğinin başka biri tarafından kasıtlı olarak kesilmesi, kötü niyetli üçüncü kişi hareketleri kapsamında değerlendirilebilir.
Kasko genel şartlarında üçüncü kişilerin kötü niyetli hareketleri belirli teminatlar arasında yer alır.
Ancak lastiğin zarar görmesi durumunda olayın belgelenmesi ve poliçe şartlarının incelenmesi gerekir.
Özellikle kasıtlı zarar verme durumlarında şu belgeler önem kazanabilir:
Sigorta şirketi bu belgeleri değerlendirerek hasarın kapsamda olup olmadığına karar verir.
Aracın üzerindeki lastik veya jantların çalınması da araç sahiplerinin karşılaşabileceği risklerden biridir.
Kasko genel şartları araç parçalarının çalınması veya çalınmaya teşebbüs edilmesi sonucu meydana gelen zararları teminat kapsamında değerlendirebilir.
Ancak araç üzerinde takılı olan lastik ve jantların çalınmasıyla, garajda saklanan yedek lastiklerin çalınması aynı sigorta kapsamında olmayabilir.
Özellikle araç dışında muhafaza edilen lastikler için poliçenin eşya veya aksesuar teminatının ayrıca incelenmesi gerekir.
Kasko poliçelerinde yer alan en önemli ek hizmetlerden biri yol yardım ve asistans desteğidir.
Lastik patladığında araç güvenli şekilde hareket edemiyorsa, poliçe şartlarına bağlı olarak çekici veya yerinde yardım hizmetinden yararlanılabilir.
Bu hizmetler arasında:
bulunabilir.
Ancak bu hizmetlerin kapsamı sigorta şirketine göre değişir.
Önemli ayrım: Çekici hizmetinden ücretsiz yararlanmak, patlayan lastiğin yenisinin de ücretsiz olarak verileceği anlamına gelmez.
Yol yardım teminatı hizmet organizasyonunu karşılayabilirken, yeni lastik bedeli ayrı teminat değerlendirmesine tabi olabilir.
Yol yardım hizmetinin kullanım sayısı poliçeye göre farklılık gösterebilir.
Bazı poliçelerde belirli sayıda çekici hakkı sunulurken, bazı ürünlerde olay başına kilometre, tutar veya hizmet bölgesi sınırları bulunabilir.
Yol yardım hizmeti değerlendirilirken şu detaylara bakılmalıdır:
Bu nedenle kasko yaptırırken yol yardım hizmetinin yalnızca bulunup bulunmadığını değil, nasıl çalıştığını da öğrenmek gerekir.
Mini onarım teminatı, araç üzerinde oluşan belirli küçük hasarların poliçe şartlarında belirlenen limitler dahilinde giderilmesini sağlayan ek hizmettir.
Genellikle küçük göçükler, belirli ölçülerde çizikler, plastik parça hasarları ve benzeri onarımlar bu hizmet kapsamında değerlendirilir.
Ancak mini onarım hizmetinin bulunması, lastik patlaması veya lastik değişiminin otomatik olarak karşılandığı anlamına gelmez.
Bazı özel ürünlerde lastik veya jant onarımına yönelik hizmetler ayrıca sunulabilir.
Bu nedenle lastik hasarı için mini onarım kullanılmak isteniyorsa poliçede lastik ve jant işlemlerinin açıkça yer alıp almadığı kontrol edilmelidir.
Zorunlu trafik sigortası ile kasko sigortası birbirinden farklı amaçlarla düzenlenir.
Trafik sigortası, kusurlu olduğunuz kazalarda üçüncü kişilere verdiğiniz zararları poliçe limitleri ve mevzuat kapsamında karşılar.
Kasko ise kendi aracınızda meydana gelen belirli maddi zararları güvence altına alır.
Bu nedenle kendi aracınızın lastiğinin tek başına patlaması durumunda zorunlu trafik sigortanız yeni lastik bedelini karşılamaz.
Ancak başka bir sürücünün kusurlu davranışı sonucunda aracınızın lastiği veya jantı zarar görürse, şartların oluşması halinde karşı tarafın trafik sigortasına başvurulabilir.
Örneğin başka bir aracın sizin aracınıza çarpması sonucunda jantınız kırıldıysa, kusur durumuna göre karşı tarafın zorunlu trafik sigortası üzerinden hasar talebinde bulunabilirsiniz.
Lastik hasarlarında araç sahiplerinin en çok merak ettiği konulardan biri hasarsızlık indirimidir.
Kasko sigortasında hasarsızlık indirimi, poliçe süresince gerçekleşen hasar geçmişine göre yenileme döneminde sağlanabilen fiyat avantajıdır.
Lastik hasarı için kasko dosyası açılması ve ödeme yapılması, poliçe şartlarına göre hasarsızlık indirimini etkileyebilir.
Ancak bazı durumlarda indirim korunabilir.
Örneğin:
gibi durumlarda farklı uygulamalar söz konusu olabilir.
Bu nedenle özellikle tek lastik değişimi gibi düşük tutarlı hasarlarda kasko kullanmadan önce hasarsızlık indiriminin etkilenip etkilenmeyeceği öğrenilmelidir.
Bu sorunun cevabı hasarın maliyetine ve poliçenin şartlarına bağlıdır.
Örneğin yalnızca küçük bir lastik onarımı gerekiyorsa ve işlem bedeli düşükse, kasko hasar dosyası açmanın yenileme primine olası etkisi değerlendirilmelidir.
Ancak bir kaza sonucunda lastik, jant, süspansiyon ve kaporta parçaları birlikte zarar gördüyse hasar maliyeti çok daha yüksek olabilir.
Bu durumda kasko teminatı önemli bir finansal koruma sağlayabilir.
Kasko kapsamında değerlendirilebilecek bir lastik hasarı meydana geldiğinde doğru başvuru sürecinin izlenmesi gerekir.
Lastik patlaması veya jant hasarı meydana geldiğinde aracın güvenli şekilde durdurulması önemlidir.
Lastik tamamen havasız kalmışsa aracı kullanmaya devam etmek jant, süspansiyon ve diğer parçalara ek zarar verebilir.
Lastiğin patlayan veya yarılan bölgesi, jantın durumu ve varsa çevredeki çukur ya da çarpma noktası fotoğraflanmalıdır.
Fotoğraflar mümkün olduğunca olayın oluş şeklini göstermelidir.
Poliçenizin asistans hattı veya hasar ihbar kanalı üzerinden başvuru yapabilirsiniz.
Kasko genel şartlarında hasarın öğrenilmesinden itibaren en geç beş iş günü içinde sigortacıya bildirim yapılması yükümlülüğü yer almaktadır. Bu nedenle bildirimi mümkün olduğunca erken yapmak önemlidir.
Araç güvenli şekilde hareket edemiyorsa yol yardım hizmetinden yararlanma imkanını kontrol edin.
Sigorta şirketinin yönlendirmesi dışında yapılacak çekici veya onarım işlemlerinde ödeme koşulları farklılaşabilir.
Lastik veya jant hasarının kapsamda olup olmadığı, gerektiğinde servis raporu veya eksper incelemesiyle değerlendirilir.
Sigorta şirketinin onay verdiği işlemler poliçe kapsamına göre gerçekleştirilir.
Yeni lastik bedelinin, işçilik giderlerinin veya jant onarımının tamamının karşılanıp karşılanmayacağı hasar dosyasında netleşir.
Sigorta şirketinin talep edeceği belgeler olayın niteliğine göre değişebilir.
Genel olarak şu belgeler istenebilir:
Her lastik patlaması için polis tutanağı gerekmeyebilir. Ancak kasıtlı zarar verme, çarpıp kaçma veya uyuşmazlık gibi durumlarda resmi tutanak önem taşıyabilir.
Sigorta şirketi lastik hasarının poliçe kapsamında olmadığı gerekçesiyle ödeme yapmayabilir.
Böyle bir durumda öncelikle ret kararının gerekçesi öğrenilmelidir.
Ret kararında hangi poliçe hükmünün esas alındığı, hasarın nasıl sınıflandırıldığı ve varsa hangi belgelerin eksik olduğu incelenmelidir.
Araç sahibi kararın hatalı olduğunu düşünüyorsa sigorta şirketine yazılı itirazda bulunabilir.
Uyuşmazlığın devam etmesi halinde şartları sağlanan başvurular için Sigorta Tahkim Komisyonu veya diğer hukuki başvuru yolları değerlendirilebilir.
Sigorta Tahkim Komisyonu’na başvurudan önce ilgili sigorta kuruluşuna yazılı başvuru yapılması gerekir. Kasko uyuşmazlıklarında şirketin talebi olumsuz sonuçlandırması veya mevzuattaki yanıt süresinin dolması sonrasında tahkim başvurusu gündeme gelebilir.
Kasko satın alırken yalnızca en düşük prim tutarını karşılaştırmak yeterli değildir.
Aynı araç için farklı sigorta şirketlerinden alınan poliçelerde teminat kapsamı ve ek hizmetler farklı olabilir.
Özellikle yüksek değerli lastik ve jant kullanan otomobillerde lastik koruma teminatlarının incelenmesi önemlidir.
Bu kapsamda şu konular kontrol edilmelidir:
Bu detaylar, hasar anında sürpriz maliyetlerle karşılaşmamak açısından önemlidir.
Elektrikli otomobillerde lastik hasarı konusu özellikle dikkat edilmesi gereken alanlardan biridir.
Elektrikli araçların batarya ağırlığı ve yüksek anlık tork özellikleri, lastik seçiminde yük endeksi ve üretici tavsiyelerini önemli hale getirir.
Örneğin Togg, Tesla, BYD ve diğer elektrikli otomobillerde kullanılan lastiklerin ölçüleri, taşıma kapasitesi ve fiyatları modele göre farklılaşabilir.
Ancak elektrikli araç kullanılması, lastik patlamasının otomatik olarak kasko kapsamında olduğu anlamına gelmez.
Elektrikli otomobillerde de genel değerlendirme aynıdır: Lastik hasarının oluşma nedeni ve poliçe kapsamı belirleyicidir.
Özellikle büyük jantlı elektrikli SUV modellerinde lastik ve jant hasarlarına karşı ek teminatların değerlendirilmesi faydalı olabilir.
Araç lastikleri ve jantlar, sürüş güvenliği açısından en önemli parçalar arasında yer alır. Çivi batması, derin çukur, kaldırım darbesi, trafik kazası veya kasıtlı zarar verme gibi durumlarda ortaya çıkabilecek maliyetler, doğru sigorta planlamasının önemini artırır.
Zaren Sigorta, araç sahiplerinin kullanım ihtiyaçlarına uygun trafik sigortası ve kasko poliçelerini değerlendirmesine yardımcı olarak kapsamlı güvence seçeneklerinin karşılaştırılmasını destekler.
Zaren Sigorta ile kasko planlamasında özellikle şu başlıklar incelenebilir:
Araç sahipleri için en doğru poliçe, yalnızca uygun prim sunan değil, ihtiyaç duyulabilecek hasar türlerine karşı doğru teminat dengesini sağlayan poliçedir.
Zaren Sigorta ile yapılacak poliçe değerlendirmesi sayesinde lastik ve jant hasarlarında hangi risklerin güvence altında olduğu önceden öğrenilebilir.
Kaza veya kasko kapsamındaki başka bir olay sonucunda meydana gelen lastik patlamaları karşılanabilir. Ancak bağımsız lastik patlamaları genellikle ek teminat gerektirir.
Yalnızca çivi batması nedeniyle oluşan lastik hasarı standart kasko kapsamında çoğu zaman karşılanmaz. Özel lastik teminatı varsa durum değişebilir.
Hasarın oluş şekline bağlıdır. Çukur nedeniyle lastik, jant veya aracın başka parçalarında oluşan zararlar poliçe kapsamında bir çarpma olayı olarak değerlendirilebilir.
Teminat kapsamındaki bir kaza sonucunda jantın kırılması veya eğilmesi halinde karşılanabilir. Yalnızca kozmetik çizikler ve bağımsız hasarlar farklı değerlendirilir.
Poliçede lastik patlamasını kapsayan asistans hizmeti bulunuyorsa çekici veya yerinde yardım sağlanabilir.
Teminat kapsamındaki hasarda lastik değişimi gerekli görülürse bedeli karşılanabilir. Ancak normal aşınma nedeniyle yapılan lastik değişimleri standart kasko kapsamında değildir.
Otomatik olarak değiştirmez. Ödeme, hasarlı parçalar, onarım gerekliliği, üretici teknik şartları ve poliçe hükümleri doğrultusunda değerlendirilir.
Kış lastikleri de aynı genel değerlendirmeye tabidir. Hasarın nedeni ve poliçe koşulları belirleyicidir.
Hasar dosyası açılması ve ödeme yapılması hasarsızlık indirimini etkileyebilir. Ancak rücu, özel koruma veya ek hizmet koşullarında farklı uygulamalar bulunabilir.
Üçüncü kişinin kasıtlı zarar vermesi bazı kasko teminatları kapsamında değerlendirilebilir. Olayın belgelenmesi ve poliçe şartları önemlidir.
Kasko sigortası, araç sahiplerini trafik kazaları ve poliçede belirtilen diğer risklerin oluşturabileceği maddi zararlara karşı koruyan önemli bir güvence türüdür. Ancak lastik patlamaları ve lastik hasarları söz konusu olduğunda her olay aynı şekilde değerlendirilmez.
Trafik kazası, çarpma veya çarpışma sonucunda oluşan lastik ve jant hasarları kasko kapsamında karşılanabilir. Buna karşılık çivi batması, doğal aşınma, kendiliğinden patlama veya yalnızca lastiği etkileyen bazı bağımsız hasarlar standart kasko poliçesinde kapsam dışında kalabilir.
Lastik patlaması sonucunda araç hareket edemez hale gelirse, poliçede bulunan asistans hizmetleri sayesinde çekici veya yol yardım desteği alınabilir. Ancak yol yardım hizmetinin sağlanması, yeni lastik bedelinin de karşılanacağı anlamına gelmez.
Bu nedenle araç sahiplerinin kasko yaptırırken yalnızca temel çarpma ve çarpışma teminatlarını değil; bağımsız lastik hasarı, jant koruması, çekici hizmetleri, mini onarım ve hasarsızlık koruma koşullarını da incelemesi gerekir.
Özellikle büyük jantlı SUV modelleri, elektrikli otomobiller ve yüksek bedelli lastik kullanan araçlarda doğru teminat seçimi daha fazla önem kazanabilir.
Zaren Sigorta ile ihtiyaçlara uygun kasko alternatifleri karşılaştırılarak aracın kullanım özelliklerine ve olası risklerine göre daha bilinçli bir sigorta planlaması yapılabilir.
Sonuç olarak kasko lastik hasarlarını karşılayabilir; ancak gerçek güvenceyi belirleyen unsur hasarın nedeni ve poliçenin kapsamıdır. Doğru poliçeyi seçmek, beklenmedik lastik ve jant hasarlarında oluşabilecek maddi kayıpları azaltmanın en önemli adımlarından biridir.
Hizmetlerimiz